Den 20 november skärps konsumentkreditlagen. Köp via Klarna och Qliro kräver nu grundlig kreditprövning, SMS-lån granskas hårdare och vanliga fakturor till privatpersoner blir helt avgiftsfria.
Ny konsumentkreditlag från 20 november 2026
Den 20 november börjar Sveriges nya konsumentkreditlag att gälla. Lagändringen innebär den största omställningen på många år för hur vi handlar på nätet, tar mindre lån och betalar räkningar – med stopp för dolda fakturaavgifter och betydligt hårdare kontroller i e-handelskassan.
Syftet med den nya lagen (SFS 2026:1011), som bygger på ett nytt EU-direktiv, är att ge konsumenter ett starkare skydd och bromsa överskuldsättningen. Lagstiftaren har särskilt tagit sikte på den digitala marknaden där "köp nu, betala senare" blivit vardag, men skruvar också åt tumskruvarna för SMS-lån och vanlig fakturering.
Fakta: Det här gäller från 20 november 2026
- Köp via betaltjänst (exempelvis Klarna/Qliro): Kräver ny kreditprövning med uppgifter om inkomst, boende och familjesituation även för små fakturaköp.
- Faktura direkt från företag: Måste vara helt befriad från fakturaavgift och ha max 50 dagars betalningstid (14 dagar vid vissa distansköp) för att undantas från kreditprövning.
- Fakturor mellan företag: Påverkas inte alls av den nya lagen.
- Bankkontokoppling (Open Banking): Helt frivilligt och kräver aktivt godkännande med BankID. Används främst som ett frivilligt komplement om en vanlig kreditupplysning inte räcker.
Här är de största förändringarna som påverkar din plånbok från och med fredag:
1. Slut på friktionsfria fakturaköp
Tidigare har många korta och räntefria 30-dagarsfakturor i e-handeln varit undantagna från krav på grundlig kreditprövning. Nu dras gränsen om, när en extern betalpartner som Klarna, Qliro eller Walley sköter fakturan eller delbetalningen räknas det som en vanlig konsumentkredit, oavsett hur litet beloppet är.
- Uppgifter om din ekonomi i kassan: För att få handla på faktura eller delbetalning krävs nu en mer ingående kreditprövning. Betaltjänsterna har därför börjat kräva att kunder själva fyller i uppgifter om bland annat månadsinkomst, boendekostnad, anställningsform och antal barn.
- Svårare för vissa grupper: Eftersom kreditupplysningar bara visar skattepliktig inkomst och inte behovsprövade bidrag (som bostadstillägg eller barnbidrag) riskerar exempelvis pensionärer med låg pension och bostadstillägg att nekas faktura i större utsträckning än tidigare.
- Inget förvalt kreditval: Faktura eller delbetalning får inte längre ligga som förvalt alternativ i kassan, och vill man slippa lämna ut sina ekonomiska uppgifter får man i stället betala direkt med kort eller Swish.
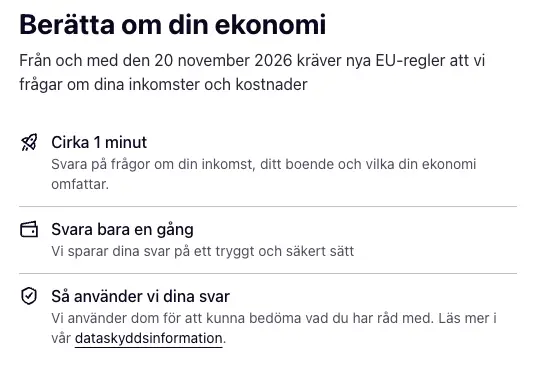
Skärmdump från Klarna som nu börjar kräva information om dina inkomster och kostnader.
2. Vanliga fakturor: Fakturaavgiften försvinner och 50-dagarsgräns införs
Även vanliga företag som skickar räkningar direkt till privatpersoner berörs, såsom hantverkare, tandläkare och föreningar. Att låta en kund betala i efterhand räknas formellt som en kredit, men företagen slipper göra tunga kreditprövningar om fakturan håller sig inom lagens undantag. För att klara det införs två skarpa krav:
- Slut på fakturaavgifter: En fakturaavgift räknas i lagens mening som en kreditkostnad. Tar ett företag ut en avgift på några tior för att skicka en faktura omfattas de plötsligt av de stränga kreditreglerna. Därför har stora affärssystem som Fortnox nu blockerat möjligheten att lägga på fakturaavgift på fakturor till privatpersoner.
- Max 50 dagars betalningstid: Fakturan måste ha ett förfallodatum inom 50 dagar från leverans (för större e-handlare som själva ställer ut faktura vid distansköp är gränsen ännu snävare, 14 dagar). Längre betalningstid gör att fakturan klassas som en regelrätt konsumentkredit.
3. Hårdare sållning för SMS-lån
För marknaden för SMS-lån ligger de befintliga svenska taken för ränta och totalkostnad kvar, men det blir betydligt svårare att få lånen beviljade.
- Krav på verklig återbetalningsförmåga: Långivare får bara bevilja lån om en grundlig prövning av inkomster, utgifter och befintliga skulder visar att kunden faktiskt klarar av att betala tillbaka. Företag som slarvar riskerar kännbara sanktionsavgifter eller indraget tillstånd från Finansinspektionen.
- Strängare reklamregler och skuldstöd: Det blir totalförbjudet med marknadsföring som bagatelliserar skulder eller antyder att en betalningsanmärkning inte spelar någon roll. Dessutom tvingas långivare att tidigt erbjuda konkreta betalningslösningar eller anstånd vid betalningsproblem innan ett ärende skickas till inkasso.
- Rätt till mänsklig granskning: Om en låneansökan eller ett fakturaköp nekas automatiskt har du som konsument numera rätt att få veta orsaken och kan begära att en människa granskar beslutet.
På FinansFreak jämför vi en stor del av marknadens SMS-lån, exakt hur dessa kommer förändra sin marknadsföring eller villkor vet vi inte i dagsläget. Vi har ställt frågan till alla långivare och kommer uppdatera villkor och information som berör den nya konsumentkreditlagen så fort vi vet mer.
Måste man ge Klarna tillgång till sitt bankkonto?
I samband med den nya lagen har det cirkulerat uppgifter i sociala medier om att Klarna nu kommer att granska hela konsumenters bankhistorik och Swish-överföringar så fort man handlar på faktura.
En genomgång av villkoren visar dock att så kallad Open Banking – där en betaltjänst kopplas till ditt bankkonto – är helt frivilligt och kräver att du själv aktivt godkänner kopplingen med BankID. Vid vanliga mindre fakturaköp räcker de uppgifter du själv fyller i tillsammans med en vanlig kreditupplysning. Däremot kan du erbjudas att frivilligt dela din kontoinformation som ett komplement om du till exempel saknar svensk kredithistorik eller om en vanlig kreditupplysning inte räcker för att bevilja ett större lån eller delbetalning.
Innehåll reviderad Nov 17, 2026
Skribenter